Ubezpieczenie OC to podstawowa (i obowiązkowa) polisa komunikacyjna. Obowiązek jej zawarcia ma każdy właściciel samochodu osobowego, motocyklu i innych pojazdów silnikowych poruszających się po drogach krajowych. Od czego chroni w razie wystąpienia szkody?
OC chroni twój portfel
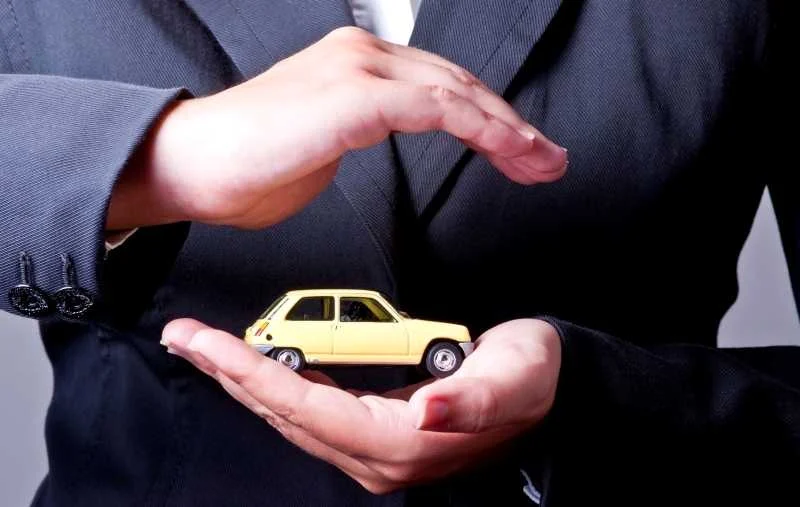
Polisa OC to nic innego, jak przeniesienie ryzyka i odpowiedzialności na ubezpieczyciela za ewentualną (mogącą wystąpić hipotetycznie w przyszłości) szkodę. Innymi słowy, towarzystwo ubezpieczeniowe odpowiada za kolizje czy wypadki spowodowane przez swojego klienta.
Wysokie sumy gwarancyjne
Czy wyobrażaliśmy sobie, do jakiej kwoty nasz ubezpieczyciel odpowiada za nasze szkody? Jeżeli nie, to zerknijmy na poniższe dane liczbowe:
- l szkoda osobowa – do 6,07 mln euro
- l szkoda majątkowa – do 1,22 mln euro
Nieważne, czy ubezpieczenie OC samochodu kosztowało 500, 1500 czy 5000 zł. Jego zakres zawsze jest taki sam i jest gwarantowany ustawowo. Jeżeli w wyniku wypadku z naszej winy zniszczeniu ulegnie bardzo drogi samochód, to towarzystwo musi się zobowiązać do wypłacania zadośćuczynienia jego właścicielowi – nawet do 1,22 mln euro. Jest to pula na jedno zdarzenie, do podziału na więcej poszkodowanych.
Jeszcze wyższe kwoty przewidziano w przypadku szkód osobowych – jest to aż 6,07 mln euro na jedno zdarzenie (1,22 mln dla jednego poszkodowanego). Warto dodać, że przed 2017 rokiem sumy gwarancyjne były niższe i wynosiły 1 oraz 5 mln euro.
Pojazd uszkodzony? Tylko autocasco…
Uszkodzimy czyjś samochód. Odszkodowanie dla poszkodowanego będzie wypłacone z naszej polisy, ale – jeżeli nie mamy autocasco – nie łudźmy się, że my również dostaniemy odszkodowanie. Zostaje nam naprawa samochodu z własnej kieszeni.
Jeśli chcemy być dodatkowo chronieni, dokupmy ubezpieczenie NNW (choćby tylko dla kierującego). Tak – NNW nie jest elementarną częścią OC. Jeżeli chcemy to dodatkowe świadczenie, musimy je dokupić do polisy OC. Odwiedzając przykładowy kalkulator OC, możemy sprawdzić dokładnie, jakie dodatkowe ochrony i w jakim zakresie są w stanie zaoferować poszczególne towarzystwa ubezpieczeniowe.
Holowanie pojazdu z polisą OC
Podobnie sprawa wygląda w przypadku unieruchomienia pojazdu na drodze. Aby móc skorzystać z darmowej pomocy drogowej, należy mieć wykupioną dodatkową (czyli nieobowiązkową) polisę assistance. Niektóre towarzystwa ubezpieczeniowe dodają do swoich polis OC pomoc drogową o minimalnym najczęściej zakresie, aby “na papierze” uatrakcyjnić swoją ofertę. Jeżeli zależy nam jednak na bardziej kompleksowej pomocy (np. również w razie awarii samochodu, nie tylko kolizji czy wypadku) należy wykupić znacznie bardziej rozbudowany pakiet assistance.
Kiedy towarzystwo nie odpowiada
za szkodę
Ubezpieczyciele pobierając od nas opłatę za polisę – jak już wcześniej wspomniano – biorą ryzyko na siebie. Nie oznacza to jednak, że my, ich klienci, możemy sobie pozwolić na swawolę. Istnieje szereg przypadków, gdy towarzystwo co prawda zapłaci poszkodowanym za dokonane przez nas zniszczenia, ale regresem będzie chciało odzyskać wypłacone pieniądze (czyli na drodze windykacji):
- gdy wypadek był spowodowany przez osobę po środkach odurzających (alkohol, narkotyki itp.)
- gdy sprawca uciekł z miejsca wypadku
- gdy sprawca miał sądowy zakaz prowadzenia pojazdów mechanicznych
- gdy sprawca nie mógł z innych powodów kierować pojazdem (np. nie miał prawa jazdy)
Nie ryzykujmy sami, lecz zostawmy pełne ryzyko po stronie towarzystwa, u którego wykupiliśmy ubezpieczenie. Pamiętajmy, że brak polisy OC również pociąga za sobą zapłacenie za niemałe często szkody z naszej kieszeni.
O osobnych karach za brak OC nie wspominając.